
Bộ Chính trị vừa giao Đảng ủy Chính phủ nghiên cứu, tham mưu việc thể chế hóa Nghị quyết 201/2025 của Quốc hội, liên quan đến một số cơ chế, chính sách đặc thù nhằm phát triển nhà ở xã hội (NƠXH), trong đó nhấn mạnh định hướng mở rộng đối tượng được mua và thuê NƠXH. Đây được xem là bước đi quan trọng, giúp nhiều nhóm dân cư có cơ hội tiếp cận chỗ ở ổn định hơn.
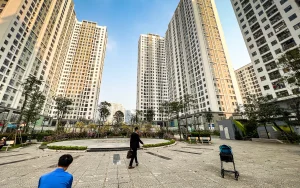
Bộ Chính trị yêu cầu nghiên cứu mở rộng đối tượng được mua nhà ở xã hội để nhiều người dân có nhà ở
Thêm cơ hội tiếp cận cho nhiều nhóm lao động
Hiện Luật Nhà ở 2023 đã xác định các nhóm đối tượng đủ điều kiện mua hoặc thuê NƠXH, gồm: người có công với cách mạng, hộ nghèo và cận nghèo, người thu nhập thấp tại đô thị, cán bộ – công chức – viên chức, cùng các hộ gia đình phải giải tỏa hoặc bị thu hồi đất.
Tuy nhiên, trên thực tế, một bộ phận rất lớn đang bị bỏ sót: những lao động tự do và làm việc trong khu vực phi chính thức như tài xế công nghệ, shipper, người bán hàng online, thợ cơ khí, lao động thời vụ… Họ là lực lượng góp phần đáng kể vào tăng trưởng kinh tế – xã hội tại các địa phương, nhưng do thu nhập không ổn định, thiếu hợp đồng lao động, lại khó chứng minh tình trạng chưa sở hữu nhà ở, nên gần như không thể tiếp cận nguồn cung NƠXH hiện có.
| Xây dựng Quỹ nhà ở quốc gia Theo dự thảo của Bộ Xây dựng, Quỹ nhà ở quốc gia sẽ bao gồm Quỹ nhà ở T.Ư do Bộ Xây dựng quản lý và các Quỹ nhà ở địa phương do UBND cấp tỉnh thành lập. Cả hai cấp quỹ đều có tư cách pháp nhân, hoạt động theo mô hình doanh nghiệp 100% vốn nhà nước nhưng không vì mục tiêu lợi nhuận. Nguồn vốn chủ sở hữu bao gồm vốn điều lệ do ngân sách T.Ư cấp ban đầu tối thiểu 5.000 tỉ đồng và sẽ được tăng lên ít nhất 10.000 tỉ đồng trong vòng 3 năm kể từ ngày thành lập; khoản tiền tương đương giá trị bán nhà ở thuộc tài sản công do cơ quan T.Ư quản lý theo quy định; phần vốn bổ sung từ hoạt động của quỹ; các nguồn vốn khác thuộc sở hữu của quỹ. Quỹ có mục tiêu đầu tư xây dựng và vận hành NƠXH, bao gồm cả các dự án đồng bộ hạ tầng, để cho thuê; mua lại NƠXH hoặc thương mại để cho thuê cho cán bộ, công chức, viên chức và người lao động thuộc cơ quan nhà nước. |
Điều kiện nhà ở để được hưởng chính sách hỗ trợ về NƠXH – Đối với tỉnh, TP trực thuộc T.Ư được sắp xếp lại thì căn cứ vào phạm vi đơn vị hành chính của tỉnh, TP trực thuộc T.Ư nơi có dự án trước thời điểm sắp xếp lại để xác định điều kiện về nhà ở đối với đối tượng được mua, thuê mua NƠXH theo quy định của luật Nhà ở. – Trường hợp đối tượng được hưởng chính sách hỗ trợ về NƠXH theo quy định của pháp luật về nhà ở có địa điểm làm việc cách xa nơi ở của mình thì điều kiện về nhà ở để được mua, thuê mua NƠXH là chưa được mua hoặc thuê mua NƠXH, chưa có nhà ở thuộc sở hữu của mình hoặc có nhà ở thuộc sở hữu của mình nhưng cách xa địa điểm làm việc. Căn cứ điều kiện thực tế của địa phương, UBND cấp tỉnh quy định chi tiết về trường hợp có nhà ở thuộc sở hữu của mình nhưng cách xa địa điểm làm việc được hưởng chính sách hỗ trợ về NƠXH. (Nghị quyết số 201/2025 của Quốc hội thí điểm một số cơ chế, chính sách đặc thù phát triển NƠXH) |
Theo chuyên gia bất động sản Trần Khánh Quang, tại nhiều đô thị lớn đang xuất hiện một nghịch lý: giá nhà tăng nhanh vượt xa khả năng chi trả của phần lớn người dân. Một căn hộ 2 phòng ngủ ở TP.HCM hiện dao động từ 2 – 3 tỉ đồng, trong khi giá sơ cấp bình quân đã vượt 95 triệu đồng/m², tăng gần 10% so với cùng kỳ năm 2024. Ở Hà Nội, con số này cũng vào khoảng 80 triệu đồng/m². Điều đó khiến ngay cả những người có thu nhập ổn định cũng khó tiếp cận nhà ở thương mại.
Cần nới điều kiện để mua nhà ở xã hội
Nếu chính sách NƠXH chỉ tập trung vào nhóm thu nhập rất thấp như hộ nghèo, thì một lực lượng lớn người thu nhập trung bình thấp – vốn cũng đang gặp khó khăn về nhà ở – sẽ bị bỏ sót. Việc mở rộng đối tượng thụ hưởng không chỉ giúp tăng độ bao phủ của chính sách an sinh, mà còn góp phần giữ chân và thu hút nguồn lao động cần thiết cho các đô thị lớn.
Ông Trần Khánh Quang nhấn mạnh:
“Cần xem xét bổ sung nhóm lao động tự do, tiểu thương, người buôn gánh bán bưng… vào diện được mua NƠXH. Do họ không có bảng lương hay bảo hiểm xã hội, việc chứng minh thu nhập hiện rất khó. Nhà nước nên thiết lập cơ chế linh hoạt, chẳng hạn cho phép người thân có điều kiện tài chính bảo lãnh, hoặc chính quyền địa phương xác minh thu nhập để họ đủ điều kiện tiếp cận nhà ở xã hội.”
Nhu cầu thực tế và nghịch lý giá nhà
Giá nhà tại các đô thị lớn đang tăng quá nhanh, vượt xa mức thu nhập trung bình. Tại TP.HCM, giá sơ cấp bình quân căn hộ đã vượt 95 triệu đồng/m², tăng gần 10% so với cùng kỳ năm 2024; Hà Nội khoảng 80 triệu đồng/m². Một căn hộ 2 phòng ngủ hiện dao động 2 – 3 tỉ đồng, khiến ngay cả người có thu nhập ổn định cũng khó tiếp cận.
Theo ông Quang, nếu chính sách NƠXH chỉ tập trung vào nhóm thu nhập rất thấp như hộ nghèo, thì sẽ bỏ sót một bộ phận đông đảo người có thu nhập trung bình thấp – vốn cũng cần hỗ trợ. Mở rộng chính sách không chỉ tăng độ bao phủ an sinh nhà ở mà còn giúp giữ chân lực lượng lao động cần thiết cho đô thị.
Cần nới điều kiện để tăng số lượng người thụ hưởng
Th.S Ngô Gia Hoàng (Trường ĐH Luật TP.HCM) cho rằng Nghị quyết 201/2025 đã bổ sung đối tượng “có nhà ở nhưng cách xa nơi làm việc”, song cần quy định rõ tiêu chí thế nào là xa và đơn giản hóa thủ tục xác minh nhà ở, thu nhập. Ông cũng đề nghị xây dựng tiêu chí cụ thể cho các nhóm hộ nghèo ở vùng thiên tai, biến đổi khí hậu để tránh sự tùy nghi khi áp dụng. Ngoài ra, nên cân nhắc mở chính sách cho gia đình trẻ, đông con thay vì chỉ xét thuần về thu nhập.
Hiện để mua NƠXH, người lao động phải có thu nhập không quá 15 triệu đồng/tháng. Quy định này tạo ra tình huống nghịch lý: nhiều công chức, viên chức thu nhập không cao nhưng vẫn vượt ngưỡng, còn người dưới mức này lại khó chứng minh khả năng tích lũy để trả trước và vay ngân hàng.
Ông Lê Hoàng Châu (Chủ tịch Hiệp hội Bất động sản TP.HCM) dẫn chứng dự án NƠXH của Tập đoàn Kim Oanh tại Bình Dương với giá 760 triệu đồng/căn, chỉ cần trả trước 76 triệu (10%), phần còn lại vay ngân hàng, mỗi tháng trả 3,2 triệu đồng. Nhưng người dưới 15 triệu đồng/tháng không chứng minh được khoản dư 4 triệu nên không vay được, còn người thu nhập cao hơn thì không thuộc diện ưu tiên.
“Cần nâng ngưỡng thu nhập lên 19 – 20 triệu đồng/tháng với cá nhân và 38 – 40 triệu đồng/tháng với cặp vợ chồng. Nếu người mua đã thế chấp chính căn nhà, không cần yêu cầu chứng minh dư thêm 4 triệu/tháng. Ngân hàng đã có tài sản bảo đảm và bảng lương chứng minh. Hiện mức 15 triệu đồng không sát thực tế, đặc biệt khi chi phí nuôi con, học hành… rất lớn.” – ông Lê Hoàng Châu nhấn mạnh.
TS Huỳnh Thanh Điền (Trường ĐH Nguyễn Tất Thành) cũng cho rằng nếu vẫn giữ tiêu chí cứng về thu nhập, chính sách sẽ mất dần ý nghĩa.
“Thu nhập 15 triệu đồng/tháng ở các đô thị lớn chỉ đủ chi tiêu cơ bản, không còn dư để trả nợ, ngân hàng cũng không phê duyệt cho vay. Trong khi đó, người thu nhập cao hơn lại bị loại khỏi diện thụ hưởng. Cần bỏ giới hạn này để nhiều người hơn có thể tiếp cận NƠXH.”
Hỗ trợ vốn và lãi suất: yếu tố then chốt
Ngoài việc mở rộng đối tượng, hỗ trợ tài chính là điều kiện quan trọng để người dân thực sự mua được NƠXH. Năm 2023, Ngân hàng Nhà nước đã triển khai gói tín dụng 120.000 tỉ đồng cho cả chủ đầu tư và người mua. Từ 1.7.2025, người dưới 35 tuổi mua NƠXH được hưởng lãi suất ưu đãi 5,9%/năm trong 5 năm đầu, thấp hơn 2% so với lãi suất trung – dài hạn bình quân. Ngân hàng Chính sách xã hội hiện cũng áp dụng mức 6,6%/năm.
Tuy nhiên, TS Huỳnh Thanh Điền đánh giá mức lãi suất này chưa đủ hấp dẫn:
“Nhiều dự án thương mại còn hỗ trợ lãi suất 0% trong 1 – 2 năm đầu. Hơn nữa, nguồn vốn vay vẫn là của các ngân hàng thương mại, điều kiện xét duyệt nghiêm ngặt, lãi suất thả nổi theo thị trường. Chính phủ nên sớm lập Quỹ tiết kiệm nhà ở – một phần từ ngân sách, một phần do người lao động đóng hằng năm. Khi có nhu cầu, họ được ưu tiên vay với điều kiện linh hoạt, không vì mục tiêu lợi nhuận. Đây là mô hình nhiều nước đã áp dụng để bảo đảm an sinh.”
Chuyên gia tài chính Nguyễn Trí Hiếu đồng quan điểm:
“Ngân hàng thương mại chỉ cho vay khi khách hàng có khả năng trả nợ, thông thường khoản gốc và lãi chiếm khoảng 50% thu nhập. Nếu vẫn giới hạn ở mức 15 triệu đồng/tháng thì người mua NƠXH khó được duyệt. Do đó cần có nguồn vốn cho vay trực tiếp từ Chính phủ thông qua Quỹ cho vay nhà xã hội ở với cơ chế đặc biệt, tránh tình trạng ngân hàng e ngại rủi ro và giải ngân chậm.”
Xem thêm:
Hồ sơ nhà ở xã hội mới nhất ( áp dụng từ ngày 1/8/2024)
Cán Bộ Mua Nhà Ở Xã Hội Khánh Hòa: Quy Định Mới Về Khoảng Cách 30km
______________________
Liên hệ qua fanpage của kênh dự án tại: Facebook
Nhận tư vấn trực tiếp qua zalo: Zalo


